📲 Vuoi ricevere notizie come questa sul tuo smartphone?
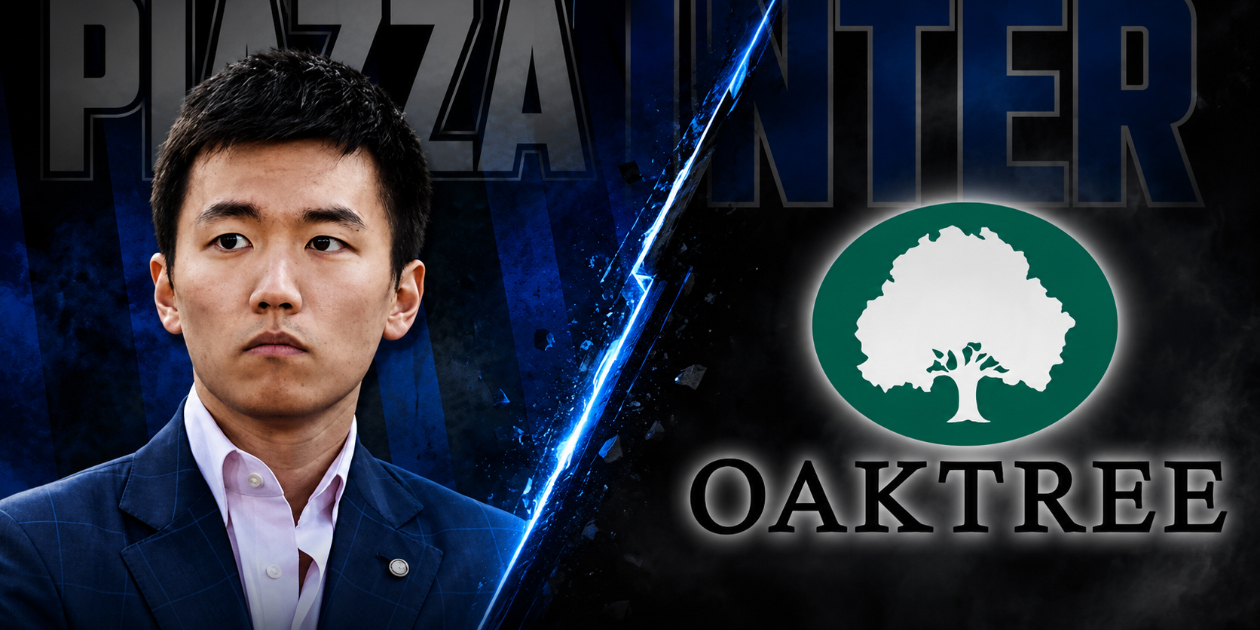
Steven Zhang è tornato. Non a Milano, non a San Siro, non nelle conferenze stampa. È tornato dove certi uomini tornano quando hanno qualcosa da ridire e un esercito di avvocati con cui dirlo: in tribunale.
Secondo quanto riportato dal Corriere dello Sport, l’ex presidente dell’Inter avrebbe avviato un contenzioso in Lussemburgo contro Oaktree Capital Management, il fondo californiano che nell’aprile 2024 ha escusso il pegno sulle azioni nerazzurre diventando proprietario del club. Il valore del contenzioso potrebbe arrivare fino a 450 milioni di euro. Una cifra che non è solo un numero: è la misura di una ‘faida’ che dura da anni e che adesso entra nella sua fase più formale e definitiva.
Prima di tutto, come sempre, la premessa necessaria: siamo di fronte a una disputa commerciale tra privati, in sede civile, fuori dall’Italia. Le conseguenze immediate sull’Inter come club sportivo – sul campionato, sulla rosa, sulle operazioni di mercato – sono al momento nulle. Ma la storia che c’è dietro merita di essere raccontata per intero, perché è la storia della nostra proprietà.
2021: il prestito che ha cambiato tutto
Per capire la causa di oggi bisogna tornare al 2021. Il Covid aveva devastato i conti dell’Inter come quelli di tutti i club europei, ma la situazione nerazzurra era strutturalmente più fragile di molte altre. Suning, la holding cinese guidata dalla famiglia Zhang, aveva bisogno di liquidità urgente.
La vicenda nasce dal finanziamento da 250 milioni concesso dal fondo americano nel 2021, salito nel tempo a circa 400 milioni per effetto della capitalizzazione degli interessi. Il prestito aveva un tasso annuo del 12% – un tasso estremamente elevato per un normale finanziamento bancario, ma ordinario nel mondo della finanza strutturata ad alto rischio. A garanzia del prestito, Zhang aveva messo in pegno le azioni dell’Inter stessa.
Era la soluzione di chi non ha alternative. E chi non ha alternative paga il prezzo che gli viene chiesto.
Dopo il mancato rimborso da parte di Zhang, Oaktree ha escusso il pegno sulle azioni dell’Inter, diventando proprietario del club. Era il 21 maggio 2024, due giorni dopo la festa dello scudetto numero venti. Una coincidenza di calendario che la storia ricorderà con una certa crudeltà.
Ma Zhang non ci stava. Nelle ore convulse prima dell’escussione aveva provato a trovare un’alternativa, coinvolgendo il fondo Pimco come possibile rifinanziatore. Oaktree viene sostanzialmente accusato da Zhang di aver ostacolato l’adempimento dell’obbligazione gravante su Suning e precisamente di non aver voluto trovare una soluzione amichevole, «compresa l’offerta di molteplici possibilità per Oaktree di ottenere un ritorno finanziario completo e immediato. Purtroppo, i nostri sforzi finora sono stati esasperati da minacce legali e dalla mancanza di un coinvolgimento significativo da parte di Oaktree».
La lettera indirizzata alla «cara famiglia nerazzurra» era un atto d’accusa pubblico verso il fondo. Un gesto disperato, ma ponderato insieme ai suoi legali, che non cambiò il corso degli eventi. Oaktree non rispose, forte della scadenza che giocava a suo favore. E il giorno dopo escusse il pegno.
Il tema centrale diventa quindi stabilire il valore dell’Inter al netto dei debiti, non alla data odierna, quando risulterebbe ben superiore a quanto dovuto da Zhang a Oaktree. Sebbene il patrimonio netto consolidato resti negativo, il valore di una società non coincide con le risultanze contabili: dipende piuttosto dalla sua capacità di generare utili e flussi di cassa. Per i club calcistici il metodo più diffuso consiste nell’applicare un multiplo ai ricavi operativi, schema semplice e approssimativo ma comunemente accettato dal mercato. Deciderà probabilmente un collegio di periti, con una media tra metodi diversi: se emergesse un valore superiore ai quasi 400 milioni di debito, la differenza andrebbe liquidata a Zhang.
In altri termini: Zhang sostiene che Oaktree abbia incamerato un asset, l’Inter, il cui valore reale eccedeva di molto il debito residuo. La differenza, secondo l’ex presidente, gli spetterebbe. E quella differenza, secondo le indiscrezioni, potrebbe valere fino a 450 milioni di euro.
«A due anni dall’acquisizione dell’Inter, l’operazione potrebbe rivelarsi per Oaktree più onerosa del previsto». — Corriere dello Sport, 11 luglio 2026
La tesi, secondo quanto sottolineato dal Corriere dello Sport, non sarebbe priva di argomenti sul piano giuridico. Sul piano economico, inoltre, i risultati ottenuti dall’Inter negli ultimi anni potrebbero incidere sulla valutazione complessiva del club. Nel 2025 la seconda finale di Champions in tre anni ha portato ricavi superiori alle attese, un utile di bilancio e il rimborso di parte del debito. Il valore dell’Inter è cresciuto enormemente negli ultimi due anni: il Double conquistato da Chivu, i ricavi da Champions League, il brand globale rafforzato. Oaktree ha preso un club in difficoltà e si è ritrovato con un asset che vale probabilmente il doppio di quanto pagato. Zhang vuole una parte di quella plusvalenza.
Per capire Zhang bisogna capire Suning. Il gruppo cinese aveva comprato l’Inter nel 2016 per circa 270 milioni di euro, promettendo investimenti, ambizione e un progetto a lungo termine. Per qualche anno aveva mantenuto le promesse: arrivarono Lukaku, Hakimi, Eriksen, poi Dzeko e Correa. Lo scudetto del 2021 con Conte fu il culmine di quel progetto.
Ma dietro le luci dei riflettori, i conti di Suning in Cina erano in ginocchio. La crisi del settore immobiliare cinese, le restrizioni governative alle aziende private e una struttura debitoria fuori controllo avevano messo il gruppo alle corde. «Suning dichiara bancarotta» è il titolo che molti interisti non dimenticheranno facilmente. Il padre di Steven Zhang, Zhang Jindong, aveva costruito uno dei più grandi gruppi retail della Cina. Poi il castello era crollato.
L’Inter era diventata un asset da liquidare per fare cassa, o da usare come garanzia per ottenere liquidità. Il prestito Oaktree era la seconda strada. Che si è rivelata, come sappiamo, un vicolo cieco.
A distanza di due anni, con il senno di poi, il passaggio da Suning a Oaktree ha fatto bene all’Inter? La risposta onesta è: sì, sportivamente. No, forse solo sentimentalmente.
Sportivamente i numeri parlano chiaro. Chi rappresenta l’Inter in pubblico? Il presidente Giuseppe Marotta, ancor più di quanto non accadesse con il rampante dirigente di casa Suning, che aveva tenuto per sé la massima carica, ma che negli ultimi anni della sua gestione aveva accuratamente evitato l’Italia, dove lo attendeva una serie di processi. Marotta è diventato il volto del club, competente, presente, credibile. Ausilio lavora con parametri chiari. Chivu ha vinto un Double. I conti sono in attivo per la prima volta da anni.
Sentimentalmente, la transizione ha lasciato qualcosa di irrisolto. Oaktree è un fondo di investimento, non un proprietario con passione sportiva. Il suo orizzonte temporale è quello di chi vuole valorizzare un asset e uscirne con un rendimento adeguato. Il calcio, per Oaktree, è un business, non una missione. Non è un difetto in sé: il mondo del calcio moderno funziona così, ma è una differenza che i tifosi sentono.
La domanda che molti si pongono è: questa causa può mettere a rischio la stabilità dell’Inter? La risposta, almeno nel breve periodo, è no. Il contenzioso è in Lussemburgo, tra Suning e Oaktree, su questioni di diritto commerciale che non toccano direttamente la gestione sportiva del club. Oaktree è un fondo solido, non ha problemi di liquidità e non ha ragioni per vendere in fretta a un prezzo inferiore.
Nel lungo periodo, però, la causa potrebbe accelerare una cessione. Se Zhang dovesse vincere e ottenere anche solo una parte dei 450 milioni richiesti, Oaktree avrebbe meno incentivi a tenere il club e più ragioni per cedere a un compratore disposto a offrire il giusto prezzo. Il valore dell’Inter oggi, con un Double appena conquistato, i conti in ordine e un brand globale in crescita, è probabilmente tra il miliardo e il miliardo e mezzo di euro. Ci sono fondi e famiglie nel mondo disposti a investire quella cifra.
Nel mezzo di tutto questo, l’Inter gioca, allena, compra e vende giocatori. Chivu prepara la prossima stagione. Lautaro è ancora ai Mondiali. Khalaili si avvicina. La vita del club va avanti, come sempre ha fatto nei momenti più complicati della sua storia.
Perché l’Inter è più grande di chiunque la possieda e i tifosi non devono essere coinvolti in queste diatribe.
Forza Inter. Sempre.